

IA · análise
Setor de telecom contesta alíquota de 11,3% da CBS calculada pelo TCU e alerta para impacto em investimentos
A alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), proposta pelo TCU para 2027, é criticada por entidades do setor de telecomunicações, que apontam risco de aumento de custos e freio em inovação e expansão de redes.
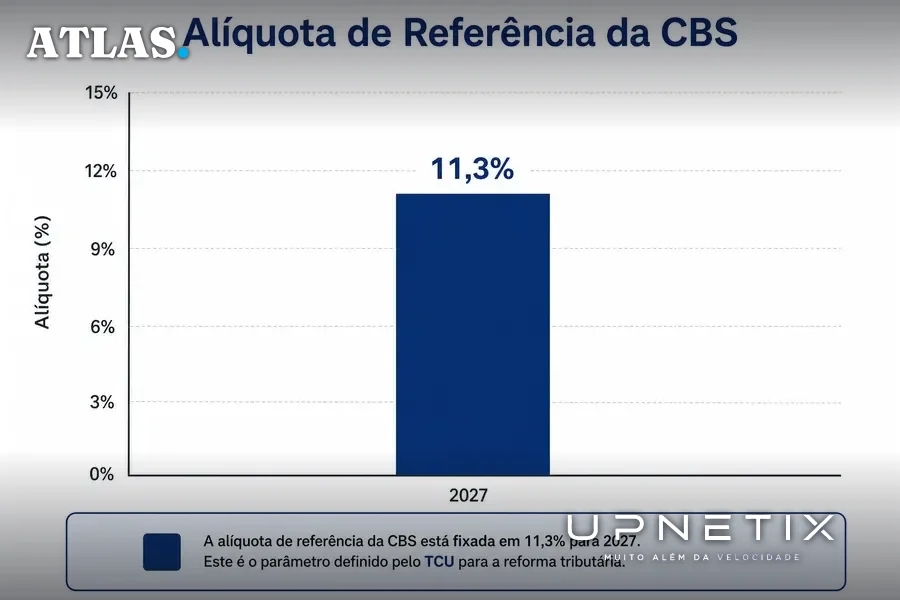
O anúncio da alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS) em 2027, calculada pelo Tribunal de Contas da União (TCU), desafia uma crença recorrente do mercado de telecomunicações: a de que a reforma tributária, ao simplificar impostos, necessariamente traria alívio ou neutralidade fiscal para o setor. A manifestação pública da Conexis Brasil Digital, entidade que representa as grandes operadoras, revela desconforto com o percentual proposto e escancara as tensões entre o objetivo arrecadatório do Estado e a necessidade de estímulo a investimentos em redes e inovação.
Alíquota de referência: cálculo do TCU e função na reforma
O TCU apresentou, em 28 de outubro, o cálculo da alíquota de referência da CBS, fixando-a em 11,3% para vigorar a partir de 2027. Segundo o presidente do tribunal e relator do processo, ministro Vital do Rêgo, essa referência serve como parâmetro para o Senado Federal, que terá até dezembro de 2026 para definir a alíquota efetiva por resolução. Caso não haja legislação específica, o percentual de referência será aplicado automaticamente.
O objetivo do cálculo, conforme esclareceu o ministro, é manter a arrecadação federal dos tributos extintos ou desonerados pela reforma, em proporção ao Produto Interno Bruto (PIB). A CBS substituirá o PIS e a Cofins, enquanto outras mudanças incluem a redução de alíquotas do IPI (Imposto sobre Produtos Industrializados), com exceções para a Zona Franca de Manaus, e o fim da incidência do IOF (Imposto sobre Operações Financeiras) sobre seguros.
Importante destacar que, de acordo com o próprio TCU, o cálculo da alíquota não permite determinar os efeitos da reforma sobre preços ou setores específicos. O foco está na arrecadação total, não em impactos setoriais detalhados.
Reação das operadoras: alerta para aumento de carga e risco à expansão
A Conexis Brasil Digital, por meio de seu presidente-executivo Marcos Ferrari, manifestou preocupação com a referência de 11,3%. Segundo Ferrari, esse percentual está acima do que seria necessário para manter a carga tributária do setor de telecomunicações inalterada. Para ele, “a tarifa de referência é bem superior à alíquota neutra do setor de telecomunicações, o que representará aumento da carga tributária de telecom, prejudicando investimentos em inovação e expansão da rede, com impacto no custo do serviço para o consumidor”.
Ferrari também relacionou o peso dos tributos à capacidade de desenvolvimento da economia digital brasileira. Em sua avaliação, o setor já é um dos mais tributados do mundo, o que limita o avanço da digitalização no país. No entanto, a entidade não detalhou qual seria a alíquota “neutra” para o setor nem apresentou estimativas sobre o impacto financeiro direto nos investimentos ou nos custos dos serviços.
O posicionamento da Conexis evidencia o temor de que, ao contrário do discurso de simplificação e neutralidade fiscal, a reforma possa resultar em aumento real de custos para empresas de telecomunicações, afetando tanto a capacidade de investimento quanto a competitividade dos serviços oferecidos.
O que está em jogo para empresas e para o consumidor
O debate sobre a alíquota da CBS não é apenas técnico ou restrito ao setor tributário: ele tem consequências diretas para a estratégia de negócios das empresas de telecomunicações e para o bolso do consumidor final, incluindo clientes corporativos. O setor de telecom é intensivo em capital, exigindo investimentos constantes para expansão de redes, atualização tecnológica e atendimento a demandas crescentes por conectividade de alta qualidade.
Um aumento na carga tributária, ainda que marginal, pode resultar em postergação de projetos de expansão, redução da margem para inovação e, eventualmente, repasse de custos ao cliente. Para empresas que dependem de conectividade estável e de alta performance, como indústrias, operadores logísticos e órgãos públicos, qualquer impacto negativo na infraestrutura ou no custo dos serviços pode comprometer a competitividade e a eficiência operacional.
Além disso, a manutenção de exceções para a Zona Franca de Manaus no IPI, prevista na reforma, sinaliza uma preocupação do governo em preservar a competitividade da região. No entanto, o efeito líquido da CBS sobre as empresas instaladas no Polo Industrial de Manaus ainda é incerto, especialmente para aquelas que operam redes próprias ou dependem de serviços de telecomunicações de alta capacidade.
O contra-argumento: neutralidade fiscal e foco na arrecadação
O TCU, ao apresentar o cálculo da alíquota de referência, enfatizou que o objetivo não é aumentar a carga tributária de setores específicos, mas garantir que a arrecadação federal permaneça estável em relação ao PIB após a extinção do PIS e da Cofins. O ministro Vital do Rêgo ressaltou que a referência serve como base para o Senado, que poderá definir alíquotas distintas ou manter o percentual proposto.
Esse argumento é frequentemente utilizado por defensores da reforma tributária, que afirmam que a simplificação dos tributos trará ganhos de eficiência, redução de litígios e maior previsibilidade para empresas. No entanto, a ausência de estudos detalhados sobre o impacto setorial da CBS alimenta a insegurança entre empresas de setores intensivos em capital, como telecomunicações, que historicamente enfrentam carga tributária elevada.
O próprio TCU reconheceu que seu cálculo não permite prever efeitos sobre preços ou setores específicos, o que deixa espaço para dúvidas legítimas sobre o real impacto da reforma na estrutura de custos das empresas de telecomunicações.
O que ainda não se sabe: incertezas e próximos passos
Apesar do cálculo apresentado pelo TCU, diversas questões permanecem em aberto. A principal delas é qual será a alíquota efetivamente fixada pelo Senado Federal até o final de 2026. O percentual de 11,3% é apenas uma referência, podendo ser ajustado para cima ou para baixo em função de negociações políticas, pressões setoriais e avaliações de impacto econômico.
Também não há consenso sobre qual seria a alíquota “neutra” para o setor de telecomunicações, já que a Conexis não apresentou esse número e o governo não divulgou estudos públicos detalhando os efeitos da CBS sobre diferentes segmentos. Além disso, o efeito combinado da CBS com outras mudanças tributárias, como a redução do IPI na Zona Franca de Manaus, ainda não foi quantificado para empresas que operam no Polo Industrial ou dependem de insumos e serviços da região.
Para empresas que atuam em mercados regionais, como Manaus, a incerteza sobre a tributação futura dificulta o planejamento de investimentos de médio e longo prazo, especialmente em projetos de expansão de redes de fibra óptica, data centers e infraestrutura crítica.
Implicações práticas para empresas: planejamento sob pressão tributária
Para gestores de TI, diretores financeiros e compradores de grandes organizações, o cenário desenhado pela proposta de alíquota da CBS reforça a necessidade de revisão constante do planejamento tributário e de investimentos em infraestrutura. A possibilidade de aumento da carga sobre serviços essenciais de telecomunicações pode exigir renegociação de contratos, busca por soluções mais eficientes e, em alguns casos, reavaliação de projetos de expansão ou atualização tecnológica.
No contexto de Manaus e do Polo Industrial, onde a conectividade de alta performance é fator crítico de competitividade, a indefinição sobre a tributação futura pode atrasar decisões estratégicas e elevar o custo de oportunidade para empresas que precisam ampliar ou modernizar suas redes. O risco de repasse de custos pelas operadoras, diante de um cenário de pressão tributária, é um fator que gestores não podem subestimar ao avaliar fornecedores e soluções de conectividade.
Em síntese, a discussão sobre a CBS coloca em xeque a expectativa de neutralidade fiscal para setores intensivos em capital e destaca a urgência de decisões informadas e flexíveis por parte das empresas.
A definição da alíquota da CBS será um divisor de águas para o setor de telecomunicações, com potencial de afetar desde o ritmo de expansão de redes até o custo dos serviços corporativos em regiões estratégicas como Manaus. Enquanto o cenário tributário permanece em aberto, empresas que dependem de conectividade robusta precisam antecipar riscos e buscar alternativas que garantam previsibilidade e performance, mesmo diante de pressões fiscais crescentes.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Carga tributária em alta pressiona sua rede? Com a incerteza sobre a CBS, garantir conectividade estável e custos previsíveis é ainda mais crítico para quem depende de redes profissionais. O IP Premium Dedicado oferece link empresarial de fibra dedicada, SLA em contrato e IP fixo. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
