

Cloud, Backup & Recuperação · análise
Reforma tributária obriga operadoras de telecom a reescrever sistemas fiscais em meio a incertezas regulatórias
Setor de telecomunicações inicia adaptação de sistemas para a reforma tributária, mas enfrenta indefinições técnicas e regulatórias que elevam custos e riscos operacionais. Receita Federal admite transição gradual até 2027.
O início da implementação da reforma tributária no setor de telecomunicações está desafiando uma crença confortável do mercado: a de que mudanças fiscais são apenas ajustes de alíquotas e podem ser absorvidas sem grandes rupturas operacionais. O que emerge da fase atual é um cenário em que, para empresas de telecom, a adaptação vai muito além de cálculos tributários, exigindo uma reengenharia profunda de sistemas, processos e integrações, tudo isso enquanto as regras definitivas ainda estão em construção. Segundo painel realizado no evento Diálogos Conexis, em Brasília, com participação de representantes da Receita Federal, Comitê Gestor do IBS e executivos do setor, o cronograma oficial prevê 2026 como período de testes, mas não garante que todos os mecanismos estarão prontos em 2027.
Nova centralidade da NFCom e desafios de integração
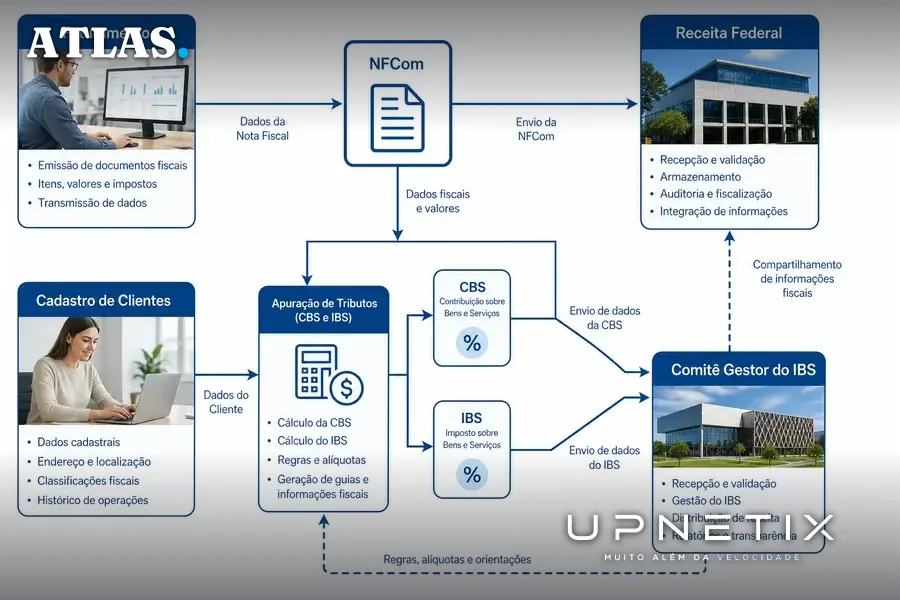
O ponto de inflexão para as operadoras é a transformação da Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom) em elemento central do novo sistema tributário. Conforme detalhado por Wolney de Oliveira Cruz, auditor-fiscal da Receita Federal, o documento deixa de ser mero registro de faturamento para se tornar o principal nó de entrada de dados e apuração dos tributos CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços). A obrigatoriedade da CBS na NFCom começa em outubro, mas com tolerância inicial quanto à ausência de campos, e a data de validação obrigatória ainda será definida.
Essa centralidade da NFCom impõe uma exigência inédita de integração entre sistemas de faturamento, cadastro de clientes, mecanismos de apuração e os próprios sistemas da Receita Federal e do Comitê Gestor do IBS. Leonardo Costa, gerente jurídico tributário da Claro, relatou que a implantação já consumiu investimentos da ordem de R$ 500 milhões na empresa e segue demandando recursos. O executivo enfatizou que o desafio não se limita à emissão da nota, mas à necessidade de comunicação perfeita entre sistemas para garantir a apropriação correta de créditos fiscais sob o novo IVA (Imposto sobre Valor Agregado).
Transição gradual e lacunas regulatórias
Apesar do calendário oficial, a Receita Federal reconhece que a implementação será gradual e que nem todos os componentes tecnológicos estarão disponíveis no início de 2027. Wolney de Oliveira Cruz admitiu que o cronograma de publicação de especificações técnicas está mais apertado do que o histórico da Receita, com algumas definições sendo feitas com menos de seis meses de antecedência. O ano de 2026 será utilizado como período de testes, com recolhimento dispensado desde que obrigações acessórias sejam cumpridas. O auditor destacou que mecanismos como split payment e recolhimento pelo adquirente (RAD) estão previstos, mas podem não estar “100% estruturados” na virada do ano.
A convivência entre os tributos antigos e os novos até 2032 adiciona uma camada de complexidade, já que obrigações estaduais e municipais permanecem em vigor durante a transição. Antônio Alcoforado, auditor da Secretaria da Fazenda de Pernambuco cedido ao Comitê Gestor do IBS, avaliou que atos conjuntos entre Receita e Comitê Gestor podem ajudar a uniformizar as obrigações acessórias, mas reconheceu que a manutenção da complexidade é inevitável até o fim do período de transição federativa.
Telefonia pré-paga: o nó operacional e o impasse do cashback
Entre os diferentes modelos de negócio do setor, a telefonia pré-paga se destaca como o maior desafio operacional. O problema central é conciliar o fato gerador do imposto, a emissão da NFCom, o pagamento antecipado das recargas e os ajustes posteriores, especialmente diante da expectativa de devolução tributária (cashback) para consumidores de baixa renda. Segundo a Receita, uma alternativa em análise é tributar inicialmente e ajustar ao final do período, mas não há definição fechada. Leonardo Costa, da Claro, defendeu que o cashback idealmente deveria ser imediato, mas a cadeia comercial do pré-pago, que inclui bancos, farmácias e outros intermediários, inviabiliza a devolução instantânea. A proposta das operadoras é usar notas de ajuste na NFCom para determinar o valor efetivamente tributável e viabilizar o cashback posteriormente, evitando a criação de novos documentos fiscais.
Antônio Alcoforado avaliou que a legislação complementar já oferece instrumentos para tratar o pagamento antecipado e ajustar posteriormente o fornecimento, mas ressaltou que mudanças no momento do fato gerador exigiriam lei. Há consenso entre Receita, Comitê Gestor e operadoras de que o cashback precisa funcionar, mas o desenho operacional segue indefinido, com a Receita admitindo que a discussão está “mais ou menos ganhando corpo, mas nada definido, nada batido o martelo”.
O contra-argumento: simplificação ou nova burocracia?
Uma das promessas da reforma tributária é a simplificação das obrigações fiscais. No entanto, representantes do setor e do Comitê Gestor alertam para o risco de que a multiplicação de documentos fiscais, caso cada evento de pagamento, fornecimento e ajuste gere uma nova obrigação, acabe por inviabilizar a atividade econômica. Alcoforado destacou que simplificar não pode significar tornar as obrigações acessórias insuficientes para apurar a carga tributária real. O setor defende que a NFCom seja ampliada para incluir serviços de valor adicionado, o que daria mais transparência e evitaria múltiplos fluxos de faturamento dentro das operadoras. O consenso é que a integração entre documentos fiscais, sistemas empresariais e órgãos reguladores será determinante para o sucesso da reforma, mas o desafio imediato é adaptar estruturas que processam milhões de documentos e transações enquanto normas e componentes tecnológicos ainda estão em desenvolvimento.
O que ainda não se sabe e os riscos para empresas B2B
As incertezas regulatórias e técnicas criam um ambiente de risco elevado para empresas que dependem de conectividade e serviços de telecomunicações, especialmente no segmento B2B. A ausência de definições claras sobre a operacionalização do cashback, a integração dos sistemas de faturamento e a convivência de regimes fiscais até 2032 expõem empresas a custos crescentes, riscos de não conformidade e necessidade de investimentos contínuos em tecnologia. Para operadoras, a pressão é para que as definições sejam tomadas antes da entrada em vigor dos novos tributos, mas a Receita Federal já sinalizou que a transição será gradual e que lacunas permanecerão no curto prazo.
Para organizações que operam em regiões como Manaus, onde a complexidade tributária já é historicamente elevada devido à Zona Franca e à multiplicidade de regimes fiscais, a indefinição sobre obrigações acessórias, formatos de documentos fiscais e prazos de adaptação amplia o risco de interrupções operacionais e de custos inesperados. A dependência de sistemas integrados e a necessidade de atualização constante impõem um desafio adicional para empresas que precisam garantir conformidade fiscal sem comprometer a continuidade dos serviços essenciais.
À medida que a reforma tributária avança, o setor de telecomunicações se vê obrigado a investir em sistemas e processos sob regras ainda indefinidas, com o risco de que a busca por simplificação acabe gerando novas camadas de complexidade. Para empresas B2B, especialmente aquelas em ambientes regulatórios desafiadores como o Polo Industrial de Manaus, a capacidade de adaptação rápida e integração robusta entre sistemas fiscais e operacionais será o diferencial para atravessar um período em que a única certeza é a transição permanente.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Reforma tributária não espera o sistema ficar pronto. A transição fiscal exige integração total entre sistemas e disponibilidade contínua. O IP Premium Dedicado oferece link empresarial de fibra dedicada, SLA garantido em contrato, latência estável e IP fixo para integração fiscal. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
