
Wi-Fi & Segurança · análise
Lucro da Vivo cresce 30% no 3º trimestre de 2026 após venda de cobre e foco em fibra
A Telefônica Brasil impulsiona resultados ao desmobilizar ativos legados, reduzir depreciação e ampliar receita em fibra e pós-pago. O movimento revela mudanças estruturais no mercado e pressiona a competitividade para empresas que dependem de conectividade robusta.
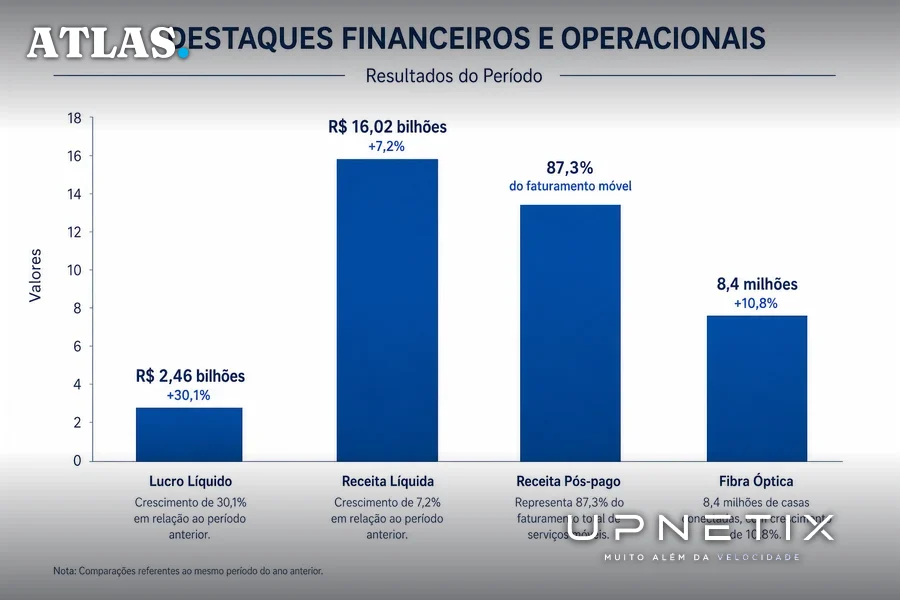
O mercado de telecomunicações brasileiro assiste a uma transformação que desafia crenças estabelecidas sobre escala, legado e competitividade. O resultado financeiro do terceiro trimestre de 2026 da Telefônica Brasil, controladora da Vivo, expõe uma virada: a operadora elevou seu lucro líquido em 30,1%, atingindo R$ 2,46 bilhões, segundo dados divulgados por Telesíntese, TeleTime e TI Inside. O salto não veio apenas do crescimento orgânico, mas de uma reestruturação que inclui a venda de ativos de cobre e a redução do peso de tecnologias legadas. Para empresas que dependem de conectividade estável e moderna, o movimento da Vivo sinaliza uma mudança de cenário e de custos que não pode ser ignorada.
Venda de cobre e fim da depreciação acelerada: o que mudou
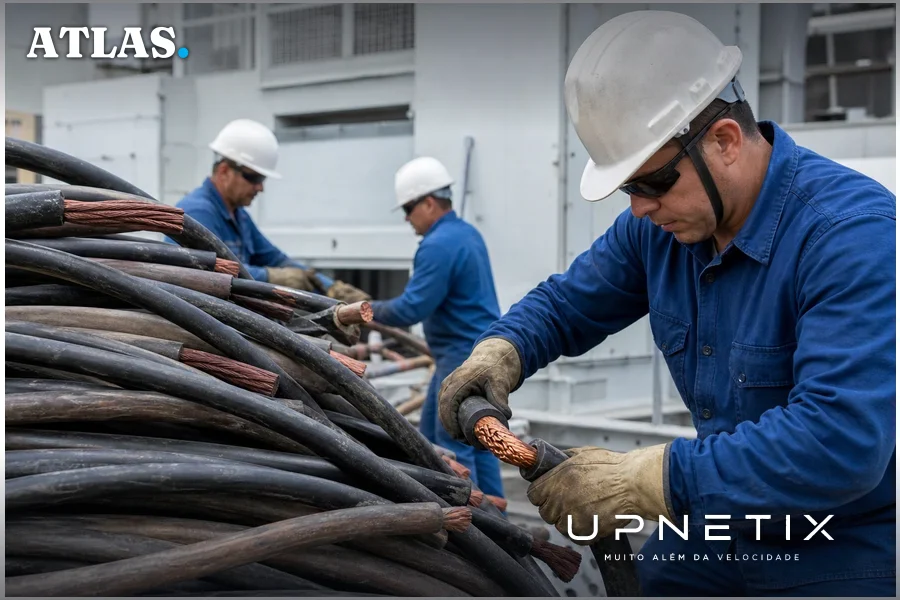
O resultado operacional da Vivo no trimestre foi impulsionado por R$ 366 milhões em ganhos líquidos provenientes da venda de ativos, principalmente cabos de cobre retirados da antiga concessão de telefonia fixa, conforme detalhado por Telesíntese e TeleTime. Essa decisão não apenas gerou caixa imediato, mas também permitiu à empresa encerrar a depreciação acelerada de tecnologias legadas, reduzindo as despesas nessa linha em 2,9% (R$ 3,61 bilhões). O efeito, segundo a própria companhia, foi parcialmente compensado por novos investimentos em infraestrutura de rede, mas o alívio contábil é significativo.
TI Inside complementa que o movimento reflete uma estratégia clara de migrar para tecnologias mais eficientes, como fibra óptica e 5G, e abandonar gradualmente ativos que já não agregam valor operacional. O consenso entre as três publicações é que a venda do cobre e o encerramento da depreciação acelerada foram fatores determinantes para o aumento do lucro. Não há divergência sobre o impacto desses itens no balanço, embora apenas Telesíntese detalhe o valor exato da receita obtida com a venda dos ativos.
Receita e expansão: fibra óptica e pós-pago no centro da estratégia
O crescimento da receita líquida da Vivo foi de 7,2%, totalizando R$ 16,02 bilhões no trimestre, segundo TeleTime e TI Inside. O principal motor foi o serviço móvel, especialmente o segmento pós-pago, que avançou 9,1% em receita e respondeu por 87,3% do faturamento de serviços móveis, com 74,7 milhões de acessos (alta de 7,1%). A receita média por usuário (ARPU) do pós-pago chegou a R$ 53,8, segundo TeleTime, enquanto TI Inside aponta um ARPU móvel geral de R$ 32,90, sugerindo diferenças metodológicas entre as fontes.
No segmento fixo, a fibra óptica (FTTH) foi o destaque: receita de R$ 2,1 bilhões (alta de 5,7%) e 8,4 milhões de casas conectadas (crescimento de 10,8%), conforme consenso das três fontes. A taxa de penetração da fibra atingiu 26%, avanço de um ponto percentual, com a rede presente em 453 cidades e 32,4 milhões de domicílios passados. A oferta Vivo Total, que combina banda larga e telefonia móvel, já representa 48% da base de fibra, com 4 milhões de acessos, crescimento de 27,8% no ano, segundo Telesíntese e TeleTime.
Em dados corporativos, TIC e serviços digitais, a receita cresceu 4,9% e chegou a R$ 1,45 bilhão, de acordo com Telesíntese e TeleTime. TI Inside acrescenta que o portfólio digital B2B, incluindo cloud, cibersegurança, big data e IoT, já representa 12,5% da receita total da companhia nos últimos 12 meses, embora esse dado não seja confirmado nas demais publicações.
Investimentos, caixa e dívida: disciplina e riscos regulatórios
O investimento (Capex) da Vivo somou R$ 2,56 bilhões no trimestre, representando 16% da receita líquida, com 75% direcionados à infraestrutura das redes móvel e fixa. O valor é 1,6% menor que no mesmo período de 2025, segundo Telesíntese e TeleTime, mas o acumulado de nove meses cresceu 4,1%. O fluxo de caixa livre avançou 37,7% e atingiu R$ 2,43 bilhões, impulsionado pela reversão de depósitos judiciais e menores pagamentos de tributos.
A dívida bruta, excluindo arrendamentos, chegou a R$ 4,82 bilhões, alta de 21,1%, principalmente pela incorporação de R$ 900 milhões em debêntures da FiBrasil. O caixa líquido foi de R$ 2,42 bilhões, mas a dívida líquida total, incluindo arrendamentos, alcançou R$ 13,76 bilhões. Telesíntese alerta que esse número não inclui R$ 7,5 bilhões relativos à Taxa de Fiscalização de Funcionamento (TFF) do Fistel, que segue em disputa judicial no STF, sem previsão de votação. Enquanto isso, a Vivo provisiona o pagamento, adicionando incerteza ao balanço futuro.
O que está sendo subestimado: concentração, legado e pressão sobre ISPs
O avanço da Vivo sobre fibra óptica e pós-pago evidencia uma tendência de concentração de mercado e de migração acelerada para tecnologias de maior valor agregado. A empresa já cobre 73% da população brasileira com 5G, em 1.012 municípios, e mantém a maior rede de fibra do país, segundo TI Inside. A performance é reconhecida internacionalmente: a Opensignal e a nPerf apontam a Vivo como referência em velocidade e qualidade, embora apenas TI Inside traga essas informações.
Para empresas que dependem de conectividade, o recado é claro: a infraestrutura legada, como cobre e xDSL, está sendo descartada pelas grandes operadoras, e a oferta de serviços corporativos passa a ser cada vez mais baseada em fibra e soluções digitais. Isso pressiona provedores regionais e ISPs que ainda operam com tecnologias antigas, elevando o risco de obsolescência e de perda de competitividade, especialmente em mercados como Manaus, onde a logística de atualização de rede é mais desafiadora.
O movimento também implica que empresas que adiam a migração para fibra correm o risco de ficar sem suporte ou de enfrentar custos crescentes para manter operações críticas. O próprio balanço da Vivo mostra que a rentabilidade vem da redução do legado e da aposta em infraestrutura moderna, não do prolongamento de ativos antigos.
O contra-argumento: escala, disciplina financeira e o papel dos pequenos
Há quem aponte que o sucesso da Vivo decorre de sua escala e capacidade de investir em infraestrutura, o que não se aplica a todos os players do mercado. Pequenos provedores e ISPs regionais, especialmente em áreas menos rentáveis para as grandes teles, ainda desempenham papel relevante na inclusão digital e na oferta de serviços personalizados. Além disso, a disciplina financeira da Vivo, destacada por TI Inside, pode não ser replicável em empresas menores, que enfrentam margens mais estreitas e menor acesso a capital.
No entanto, a pressão competitiva é real: o crescimento do pós-pago e da fibra, aliado à oferta de serviços digitais B2B, eleva o patamar de exigência para todos os participantes do setor. A diferença entre sobreviver e crescer pode estar justamente na capacidade de atualizar rapidamente a infraestrutura e de migrar clientes para soluções de maior valor agregado.
O que ainda não se sabe: impactos regulatórios e limites da expansão
Apesar do otimismo nos resultados, há pontos de incerteza relevantes. O passivo bilionário da TFF do Fistel, ainda em disputa no STF, pode alterar significativamente o perfil de endividamento da Vivo e influenciar decisões de investimento futuro. Não está claro, também, até que ponto a expansão da fibra e do 5G pode manter o ritmo atual, especialmente em regiões de difícil acesso ou baixa densidade populacional.
Outro ponto em aberto é como a migração para soluções digitais e cloud impactará o mercado B2B, especialmente diante da crescente demanda por segurança, latência e disponibilidade. As fontes divergem pouco sobre os números, mas há consenso de que o setor está em transição acelerada, com desafios regulatórios e operacionais ainda não totalmente mapeados.
O balanço do terceiro trimestre de 2026 da Vivo deixa claro que apostar em infraestrutura moderna e abandonar o legado não é mais uma escolha, mas uma condição para manter a competitividade, especialmente para empresas que não podem se dar ao luxo de interrupções ou instabilidades. Em mercados como Manaus, onde a atualização de rede é ainda mais crítica, a decisão de migrar para fibra dedicada pode ser o divisor entre eficiência operacional e exposição ao risco.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
O cobre saiu do balanço, mas sua rede já saiu da operação? A migração acelerada das grandes operadoras para fibra óptica pressiona quem ainda depende de infraestrutura legada. O IP Premium Dedicado garante conectividade estável, baixa latência e redundância, mesmo em regiões críticas. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Política editorial e termos de uso. Correções e direito de resposta: comercial@upnetix.com.br.
