

Negócio Digital · análise
ISPs mantêm liderança em investimentos de banda larga, mas participação encolhe no 4º tri de 2025
Prestadoras de pequeno porte investiram R$ 1,8 bilhão em banda larga fixa no último trimestre de 2025, segundo a Anatel, respondendo por 57% dos aportes. Queda em relação ao ano anterior indica mudanças no ritmo de expansão e competição do setor.
O cenário de investimentos em banda larga fixa no Brasil apresentou uma inflexão relevante no quarto trimestre de 2025. Segundo levantamento divulgado pela Agência Nacional de Telecomunicações (Anatel), as prestadoras de pequeno porte, conhecidas como ISPs (Internet Service Providers), mantiveram a liderança nos aportes ao setor, mas viram sua fatia de participação recuar em relação ao mesmo período do ano anterior.
ISPs seguem como protagonistas nos investimentos, mas perdem espaço
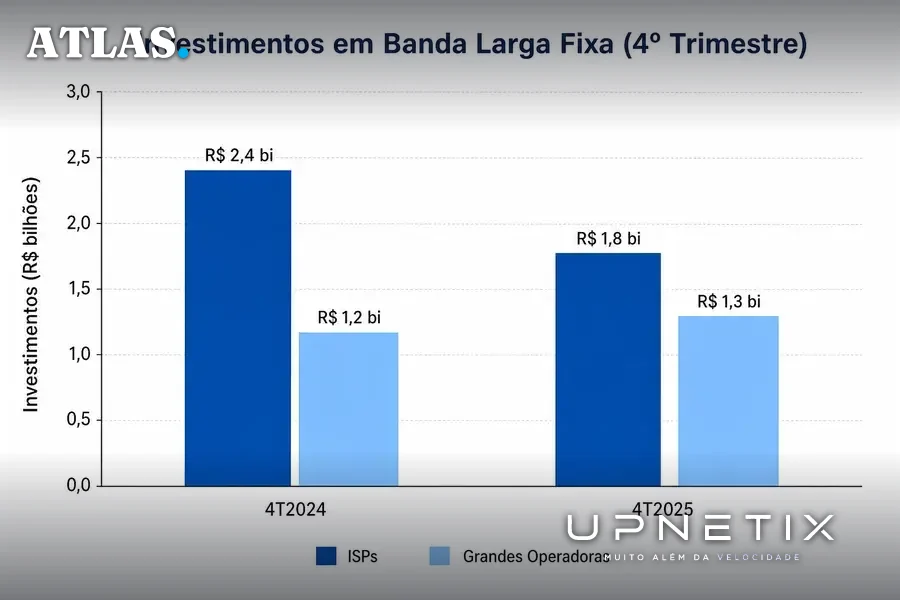
De acordo com o Panorama Econômico-Financeiro das Prestadoras de Pequeno Porte, publicado pela Superintendência de Competição da Anatel em outubro de 2026 e reportado pelo Telesíntese, os ISPs investiram R$ 1,8 bilhão em banda larga fixa nos últimos três meses de 2025. Isso representou 57% do total investido no período. Apesar de ainda deterem a maior parcela dos aportes, houve uma retração significativa: no quarto trimestre de 2024, os ISPs haviam investido R$ 2,4 bilhões, respondendo por 66% do total.
O movimento indica que, embora os ISPs sigam como força motriz da expansão da infraestrutura de banda larga, sua dominância está sendo gradualmente contestada pelas grandes operadoras. Estas, por sua vez, aumentaram seus investimentos de R$ 1,2 bilhão no quarto trimestre de 2024 para R$ 1,3 bilhão no mesmo período de 2025.
Receita e consumo de dados: evolução e nuances entre operadoras
No que diz respeito à receita operacional líquida, as prestadoras de pequeno porte alcançaram R$ 6,3 bilhões no último trimestre de 2025, o que correspondeu a 48% do mercado. Um ano antes, detinham 50% de participação e receita de R$ 6,4 bilhões. Enquanto isso, as operadoras de maior porte encerraram 2025 com R$ 6,9 bilhões em receita, frente a R$ 6,5 bilhões no mesmo trimestre do ano anterior.
O consumo médio de dados também revela diferenças. Os clientes dos ISPs consumiram, em média, 370 gigabytes por usuário no quarto trimestre de 2025, um aumento de 1,93% sobre o mesmo período de 2024. Já nas grandes operadoras, o consumo médio atingiu 403 gigabytes por usuário. Esse dado sugere que, embora os ISPs tenham ampliado sua base de consumo, ainda existe uma diferença relevante em relação às operadoras de maior porte, possivelmente refletindo perfis distintos de clientela e oferta de serviços.
ARPU e receita por gigabyte: indicadores de eficiência e desafio competitivo
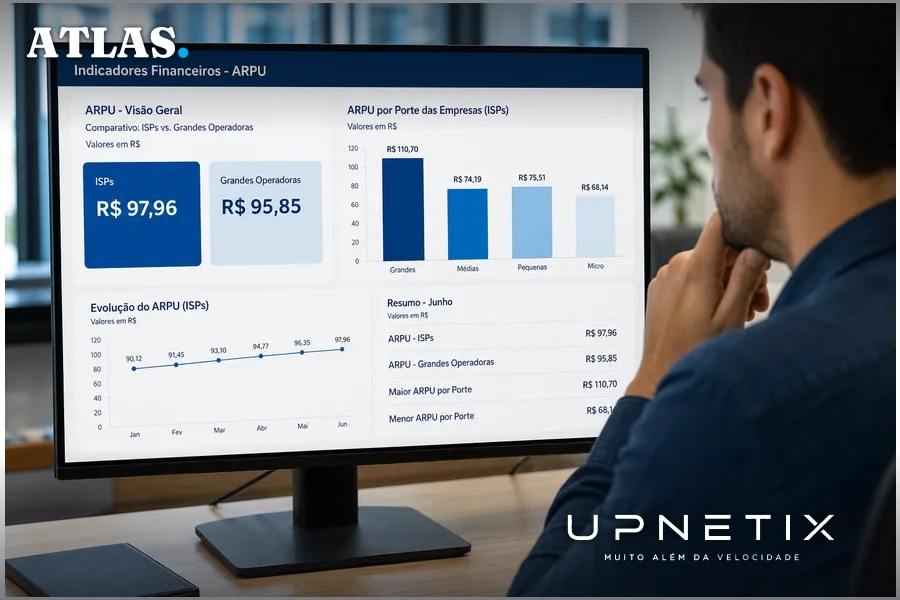
O ARPU (Average Revenue Per User, ou receita média por usuário) das prestadoras de pequeno porte chegou a R$ 97,96, superando o das grandes, que ficou em R$ 95,85. No início da série histórica, em 2022, os valores eram de R$ 85,14 para ISPs e R$ 93,69 para as demais. Isso indica que, apesar do recuo na participação de mercado, os ISPs conseguiram elevar a rentabilidade média de sua base de clientes.
O relatório da Anatel detalha ainda a heterogeneidade interna entre os ISPs. Empresas classificadas como grandes (com receita anual acima de R$ 300 milhões) registraram ARPU de R$ 110,70, enquanto médias, pequenas e microempresas ficaram em R$ 74,19, R$ 75,51 e R$ 68,14, respectivamente. Esse recorte evidencia que o setor de pequeno porte é bastante diverso, com realidades operacionais e desafios distintos.
Outro indicador relevante é a receita média por gigabyte consumido. Entre os ISPs, houve avanço de 7% em relação ao ano anterior, passando de R$ 0,25 para R$ 0,27. Nas grandes operadoras, o valor foi de R$ 0,24 no mesmo período. Esse aumento pode sinalizar pressão por margens em um contexto de concorrência acirrada e custos crescentes de infraestrutura.
O que explica a retração dos ISPs e o avanço das grandes operadoras?
A redução da participação dos ISPs nos investimentos, ainda que permaneçam líderes, pode ser atribuída a múltiplos fatores. O próprio relatório da Anatel, conforme reportado pelo Telesíntese, sugere que o ritmo de expansão dos ISPs começa a desacelerar após anos de crescimento acelerado, especialmente em regiões menos atendidas pelas grandes operadoras. A saturação de determinados mercados, o aumento da competição e a necessidade de aportes mais robustos em tecnologia e qualidade de serviço impõem desafios crescentes para as empresas de menor porte.
Por outro lado, as grandes operadoras parecem ter retomado o fôlego em seus investimentos, possivelmente impulsionadas pela necessidade de defender participação de mercado frente ao avanço dos ISPs e pela pressão para ampliar a oferta de serviços de maior valor agregado, como conexões de alta capacidade e soluções corporativas.
O contexto regulatório também exerce influência. Mudanças recentes em políticas de compartilhamento de infraestrutura e incentivos à competição podem ter alterado o equilíbrio de forças, tornando o ambiente mais desafiador para empresas que dependem de escala e eficiência operacional para manter margens.
Implicações para empresas: conectividade, custos e risco de escolha
Para organizações que dependem de conectividade robusta, a dinâmica de investimentos no setor de banda larga fixa tem efeitos diretos sobre a qualidade, disponibilidade e custo dos serviços contratados. A liderança dos ISPs em investimentos, mesmo com retração, indica que continuam sendo atores relevantes na expansão de redes em regiões menos atendidas e na oferta de soluções customizadas para empresas de todos os portes.
No entanto, a redução do ritmo de investimentos dos ISPs pode sinalizar maior seletividade na escolha de áreas e segmentos atendidos. Isso pode resultar em menos opções para empresas localizadas em regiões de menor densidade econômica ou com demandas específicas de infraestrutura. Por outro lado, o avanço das grandes operadoras em investimentos pode ampliar a oferta de serviços de alta capacidade e redundância, especialmente em grandes centros urbanos e polos industriais, como Manaus.
Outro ponto de atenção para empresas é a diferença de ARPU e receita por gigabyte entre ISPs e grandes operadoras. Enquanto os ISPs têm conseguido elevar a rentabilidade média de seus clientes, o aumento da receita por gigabyte pode indicar custos crescentes para o usuário final, especialmente em segmentos de alto consumo de dados. Empresas que dependem de tráfego intenso ou aplicações críticas devem considerar, além do preço, critérios de SLA (Acordo de Nível de Serviço), estabilidade e suporte técnico ao avaliar fornecedores.
Desafios e perspectivas para o mercado de conectividade empresarial
O cenário traçado pelo levantamento da Anatel aponta para um mercado de banda larga fixa em transição. O ciclo de crescimento acelerado dos ISPs, que marcou a última década, dá sinais de maturidade, enquanto as grandes operadoras buscam recuperar espaço por meio de investimentos mais agressivos e diversificação de portfólio.
Para empresas em Manaus e outras regiões estratégicas, a escolha do parceiro de conectividade passa a exigir análise criteriosa não apenas do custo, mas da capacidade de entrega, estabilidade e flexibilidade de atendimento. A heterogeneidade entre ISPs, evidenciada pelos diferentes patamares de ARPU e receita operacional, reforça a importância de avaliar a estrutura e o histórico do provedor antes de firmar contratos de longo prazo.
Em um ambiente de competição acirrada, a tendência é que a diferenciação se dê cada vez mais pela qualidade do serviço, capacidade de personalização e suporte técnico local. A disponibilidade de infraestrutura de fibra dedicada, SLA garantido e atendimento especializado podem ser fatores decisivos para empresas que não podem correr riscos de indisponibilidade ou instabilidade.
O balanço dos investimentos em banda larga fixa no final de 2025 revela que, embora os ISPs sigam como protagonistas na expansão da infraestrutura, o mercado está mais competitivo e exigente. Para organizações que dependem de conectividade confiável e escalável, o momento pede atenção redobrada à solidez e à capacidade técnica dos fornecedores, especialmente diante de mudanças no ritmo de investimentos e na dinâmica de competição regional.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Investimento em rede não é igual para todos os endereços. Se a sua empresa não pode depender de promessas de expansão ou de cobertura genérica, o IP Premium Dedicado garante conectividade de fibra dedicada, SLA em contrato e IP fixo para operações críticas. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
