

IA · análise
Inteligência artificial acelera análise de risco em duplicatas escriturais e desafia práticas tradicionais de crédito empresarial
A chegada da duplicata escritural, combinada ao uso de IA, promete transformar a concessão de crédito para empresas no Brasil. Especialistas destacam ganhos em velocidade e precisão, mas alertam para limitações e riscos ainda pouco discutidos.
O lançamento da duplicata escritural no Brasil, aliado à adoção de inteligência artificial (IA) para análise de risco, desafia uma das crenças mais arraigadas do mercado de crédito: a de que o acesso ao financiamento empresarial depende, sobretudo, de garantias tradicionais e avaliações manuais demoradas. Em menos de dois meses de operação do novo sistema, fintechs e registradoras já anunciam modelos de IA capazes de prever inadimplência e acelerar a liberação de recursos. O discurso otimista, porém, esconde desafios técnicos, riscos de sobreconfiança em métricas não validadas e a necessidade de infraestrutura robusta para lidar com volumes inéditos de dados.
Duplicata escritural: promessa de um novo ciclo no crédito empresarial
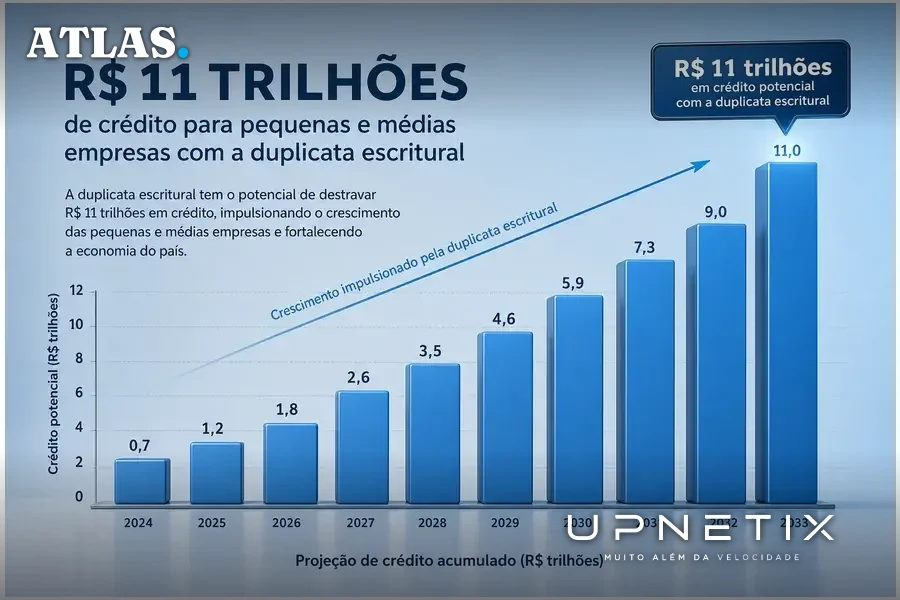
Desde 30 de junho, quando o Banco Central (BC) colocou em operação a duplicata escritural, o setor financeiro brasileiro passou a contar com um título digital, único e rastreável, que registra operações comerciais e serve de lastro para antecipação de recebíveis. Segundo o BC, a expectativa é destravar mais de R$ 11 trilhões em crédito nos próximos anos, especialmente para pequenas e médias empresas, tradicionalmente excluídas das linhas mais acessíveis.
Esse otimismo é compartilhado por grande parte do mercado. Pesquisa da Núclea, em parceria com o IBPad e a consultoria Môre, revelou que 88% das instituições financeiras acreditam que a duplicata escritural ampliará a oferta de crédito. Para 63% dos entrevistados, o principal indicador de sucesso será a expansão do crédito disponível, enquanto 41% destacaram a redução do custo das operações. Os dados foram publicados pelo InfoMoney.
O mecanismo digital não apenas comprova a existência do título e sua titularidade, mas também dificulta fraudes, como o uso de um mesmo recebível como garantia em múltiplas operações. Segundo o Banco Central, a rastreabilidade tende a ampliar a concorrência entre financiadores, permitindo negociações mais vantajosas para as empresas.
IA na análise de risco: ganhos de velocidade e precisão, mas com ressalvas
O avanço seguinte, apontado por especialistas e empresas do setor, é o uso de IA para transformar o enorme volume de dados das duplicatas em informação acionável para decisões de crédito. A fintech Delend, por exemplo, afirma ter treinado um modelo de IA com mais de 30 milhões de títulos emitidos por pequenas e médias empresas, totalizando cerca de R$ 80 bilhões em valor de face. Em testes internos, a empresa reportou uma taxa de acerto de 97,7% na previsão do comportamento de pagamento.
Esse número, no entanto, deve ser interpretado com cautela. O próprio InfoMoney ressalta que a métrica foi produzida pela Delend a partir de sua base de dados, sem validação independente pelo mercado de duplicatas escriturais. Além disso, como o sistema entrou em operação há menos de dois meses, o treinamento dos algoritmos ocorreu principalmente com históricos de boletos, notas fiscais e outros recebíveis, não com dados gerados no novo ambiente digital.
Apesar dessas limitações, a proposta da IA é clara: ir além da análise do solicitante do crédito e avaliar também o comportamento do sacado, ou seja, de quem efetivamente pagará o título. Para isso, modelos cruzam informações de pagamentos, atrasos, recorrência de relações comerciais, dados de sistemas de gestão empresarial (ERP) e informações do Open Finance, buscando estimar a probabilidade de quitação do título em tempo real.
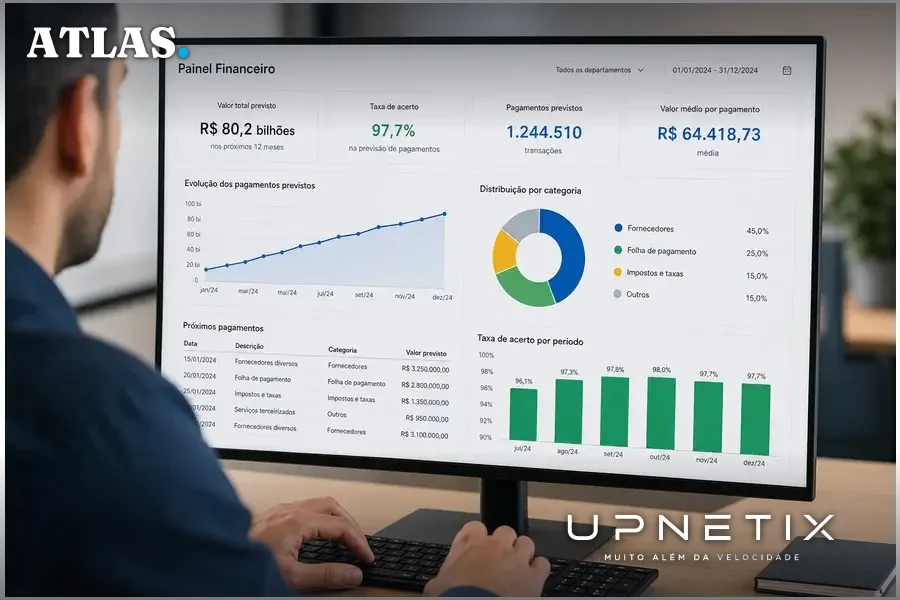
Segundo Fernando Wosniak Steler, cofundador e CEO da Delend, “existe um gap de crédito não atendido de R$ 2,5 trilhões apenas entre pequenas empresas”. O executivo defende que a IA pode aprender com a “linguagem transacional de duplicatas, notas fiscais, vencimentos, pagamentos e atrasos para prever esse risco e viabilizar a antecipação de crédito”.
Escala e complexidade: desafios para infraestrutura e governança
A dimensão do desafio operacional é inédita. Everson Menezes, CTO e COO da CERC, registradora especializada em recebíveis, afirma que mais de 600 milhões de duplicatas poderão ser administradas durante a fase de obrigatoriedade, envolvendo empresas, escrituradores, registradoras, plataformas, bancos, financiadores e sistemas de gestão empresarial. “O sistema já nasce com tecnologia capaz de transformar o enorme volume de dados gerado pelas duplicatas em informação para tomada de decisão. Isso abre espaço para modelos mais sofisticados de análise de risco, seleção de garantias e identificação de operações fora do padrão”, diz Menezes.
O InfoMoney destaca que o mercado de duplicatas movimenta entre R$ 10 trilhões e R$ 13 trilhões por ano. A expectativa é que a combinação entre infraestrutura digital, dados estruturados e IA torne a avaliação de risco mais eficiente e ajude a substituir linhas de crédito mais caras por alternativas baseadas em recebíveis.
Edson Silva, presidente da Nexxera, observa que a IA pode transformar a massa de informações em uma espécie de rating dinâmico das empresas. “Os dados reconhecidos pelo Banco Central têm potencial para alimentar modelos capazes de avaliar o risco de forma muito mais precisa, identificando padrões que dificilmente seriam capturados por análises convencionais”, afirma. Quanto melhor for essa leitura, maior tende a ser a capacidade de ampliar o acesso ao crédito.
O que ainda não se sabe: limites, riscos e o papel da validação independente
Apesar do entusiasmo, há pontos críticos ainda em aberto. Primeiramente, o desempenho dos modelos de IA depende fortemente da qualidade e representatividade dos dados. Como o histórico da duplicata escritural é recente, parte significativa do treinamento ainda se apoia em dados de sistemas anteriores, como boletos e notas fiscais, que podem não refletir todos os padrões do novo ecossistema.
Outro risco é a sobreconfiança em métricas produzidas por empresas interessadas, sem validação independente. O InfoMoney alerta que os resultados divulgados por fintechs, como a Delend, ainda não passaram pelo crivo do mercado ou de órgãos reguladores. A ausência de benchmarks públicos dificulta a comparação entre soluções e pode levar a decisões precipitadas por parte de financiadores e empresas.
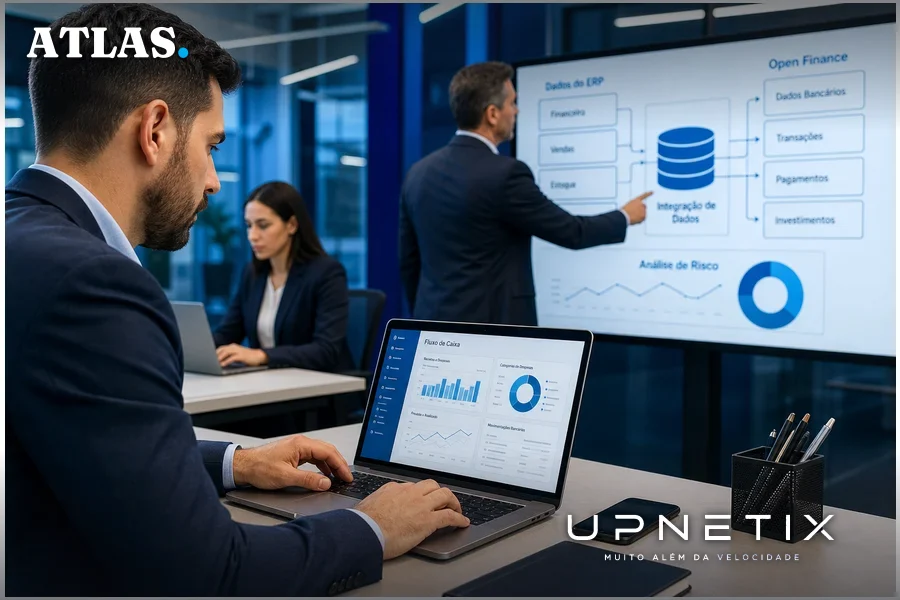
Além disso, a automação da análise de risco, se não acompanhada por governança adequada, pode amplificar vieses históricos e criar novas formas de exclusão financeira, especialmente entre empresas com pouca digitalização ou histórico bancário limitado. O próprio InfoMoney destaca que a tecnologia tenta interpretar o comportamento real das operações comerciais, mas não elimina a necessidade de análise crítica por parte dos gestores.
Contra-argumentos: ceticismo, riscos operacionais e a visão dos críticos
Embora o consenso entre fintechs e registradoras seja de que a IA trará ganhos de eficiência e inclusão, há quem veja riscos na velocidade dessa transformação. Críticos argumentam que a dependência de sistemas automatizados pode gerar decisões erradas em cenários atípicos ou de crise, quando padrões históricos deixam de valer. Outros alertam para a possibilidade de falhas técnicas, vazamentos de dados ou ataques cibernéticos em um ambiente de alta complexidade operacional.
A ausência de validação independente dos modelos de IA é outro ponto de preocupação. Sem auditoria externa, não há garantia de que as taxas de acerto divulgadas reflitam a realidade do mercado. O InfoMoney enfatiza que, até o momento, não existe consenso sobre quais métricas devem ser adotadas para avaliar a performance desses sistemas.
Por fim, gestores de empresas e compradores de crédito precisam considerar que a infraestrutura tecnológica, tanto das registradoras quanto das próprias empresas, será determinante para capturar os benefícios prometidos. A falta de conectividade estável, integração com sistemas de gestão e proteção de dados pode transformar a promessa de agilidade em um novo gargalo operacional.
Implicações para empresas: decisões mais rápidas, mas dependentes de infraestrutura robusta
Para organizações que operam com grandes volumes de recebíveis, a combinação de duplicata escritural e IA representa uma oportunidade de acelerar a tomada de decisão sobre vendas a prazo, antecipação de crédito e gestão de fluxo de caixa. Segundo o InfoMoney, análises que antes levavam dias poderão ser incorporadas ao fluxo da própria operação comercial, com recomendações em tempo real sobre a melhor estratégia para cada título emitido.
No entanto, a adoção efetiva dessas soluções depende de conectividade de alta disponibilidade, integração com sistemas de gestão e capacidade de lidar com volumes massivos de dados. Empresas localizadas em regiões industriais, como Manaus, precisam avaliar se sua infraestrutura de rede suporta a demanda crescente por automação e análise instantânea. O risco de indisponibilidade ou lentidão pode anular os ganhos prometidos e até expor a organização a perdas financeiras ou reputacionais.
Em última análise, o avanço da duplicata escritural e da IA no crédito empresarial exige das empresas não apenas a atualização de processos, mas o investimento em conectividade confiável e integração tecnológica. A promessa de crédito mais rápido e barato só se concretiza para quem está preparado para operar em um ambiente digital de alta complexidade, onde a infraestrutura de rede é tão estratégica quanto a própria análise de risco.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Crédito rápido exige rede estável, não só IA. Se sua empresa depende de análise de crédito em tempo real e automação de recebíveis, o IP Premium Dedicado garante conectividade de fibra dedicada, SLA em contrato e IP fixo para integração com sistemas de gestão. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
