
IA · análise
Fim da Norma 4 pode elevar custo da banda larga em até 10% e pressionar provedores regionais, aponta Abrint
Estudo da Abrint indica que a extinção da Norma 4, prevista para 2027, pode aumentar em 10% o preço da banda larga devido à equiparação tributária. O impacto atinge principalmente pequenos provedores e pode acelerar a concentração do setor.
O mercado de banda larga brasileiro se prepara para um choque tributário que pode contrariar uma das crenças mais confortáveis do setor: a de que a diferenciação fiscal entre telecomunicações e serviços de valor adicionado (SVA) é um dado permanente do ambiente regulatório. Com o fim da chamada Norma 4, previsto para 2027, um estudo da Associação Brasileira de Provedores de Internet e Telecomunicações (Abrint) aponta risco de aumento imediato de até 10% nos preços da banda larga. O motivo é a possível equiparação tributária entre o Serviço de Comunicação Multimídia (SCM) e o Serviço de Conexão à Internet (SCI), que hoje são faturados separadamente e tributados de formas distintas.
O que está em jogo com o fim da Norma 4
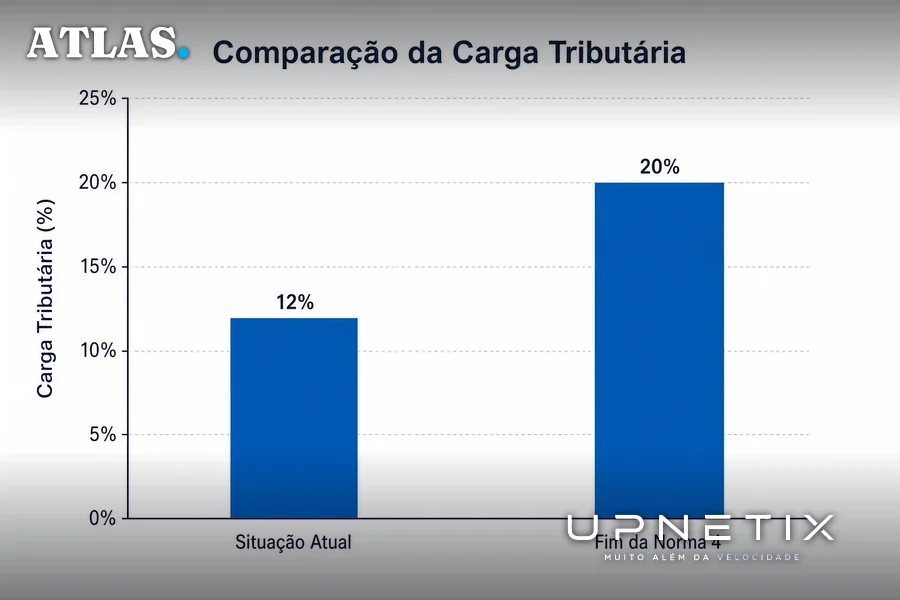
Hoje, provedores de internet podem separar no faturamento o que é serviço de telecomunicação (SCM) e o que é conexão à internet (SCI), enquadrando parte da receita como SVA, sobre a qual não incide ICMS. Segundo a Abrint, essa separação permite uma carga tributária subnacional (ICMS e ISS) de cerca de 12% da receita bruta. Caso a Norma 4 deixe de valer e prevaleça o entendimento de que todo o pacote deve ser tributado como SCM, a carga subiria para 20%. O cálculo, divulgado pela Abrint durante o evento Abrint Nordeste e detalhado em estudo de outubro de 2026, considera uma alíquota média de ICMS de 20% e uma divisão de faturamento de 60% para SCM e 40% para SCI, proporção que a Anatel já utilizou, mas que pode variar entre empresas.
O efeito prático, segundo a entidade, seria imediato: para manter a mesma receita líquida após o aumento da carga tributária, um plano de R$ 100 teria que passar a custar R$ 110. Ou seja, um reajuste de 10%. O estudo ressalta que não há base pública oficial para a proporção exata de receitas segregadas, e que os percentuais são parâmetros de sensibilidade, não médias nacionais comprovadas.
Impactos previstos: preço, demanda e sobrevivência dos provedores
O aumento de custos não se limita ao consumidor final. O estudo da Abrint, citado tanto por TeleTime quanto por Telesíntese, modela diferentes cenários de repasse do impacto tributário. Se as prestadoras de pequeno porte (PPPs) repassarem 70% do aumento aos clientes, o reajuste direto seria de 7%. Nesse caso, grandes operadoras tenderiam a aumentar seus preços em cerca de 2%, elevando o preço médio do mercado em 4,8%. Considerando uma base de 54,6 milhões de acessos, isso poderia resultar em redução de até 844 mil conexões de banda larga fixa, segundo a modelagem apresentada pelo Telesíntese.
Se o repasse for menor, de 40%, o reajuste nas PPPs seria de 4%, e nas grandes operadoras, de 1,15%. O aumento médio do mercado ficaria em 2,74%, com redução estimada de 482 mil acessos. Esses números não equivalem necessariamente à quantidade de pessoas que deixariam de usar internet, mas indicam uma sensibilidade relevante da demanda ao preço.
O cenário mais crítico ocorre se os provedores absorverem totalmente o aumento, sem repasse imediato. Nesse caso, entre 3 mil e 5 mil prestadoras (de um universo de 20 mil) poderiam entrar em situação de risco crítico, incluindo insolvência, venda forçada, inadimplência fiscal, recuperação judicial ou encerramento das atividades. Com repasse parcial de 40%, o número de empresas vulneráveis cai para 1,6 mil a 2,6 mil; com repasse de 70%, para 600 a 1,2 mil. O estudo ressalta que essas estimativas são testes de estresse, não previsões estatísticas oficiais, já que faltam dados públicos completos sobre margem operacional, endividamento e caixa dos provedores.
O debate regulatório e as incertezas do cenário
Apesar da modelagem apresentada, o próprio estudo da Abrint, como destaca o Telesíntese, faz uma ressalva importante: a substituição da Norma 4 pelo Regulamento Geral dos Serviços de Telecomunicações (RGST), prevista para 1º de janeiro de 2027, não altera automaticamente a possibilidade de prestação de SVA, a competência tributária nem a lista de serviços da Lei Complementar 116/2003. O risco está em como fiscos estaduais, o mercado ou a administração pública interpretarão a mudança regulatória, podendo considerar toda a receita dos pacotes de banda larga como telecomunicação para fins de ICMS.
O debate sobre a divisão de receitas segue em aberto na Anatel. Uma proposta do ex-presidente da agência, Carlos Baigorri, foi bem recebida por entidades de provedores, mas ainda não houve decisão definitiva. A Abrint busca, junto à Anatel, uma prorrogação da vigência da Norma 4 para evitar uma transição abrupta e seus efeitos colaterais.
Outro fator de incerteza é a transição tributária nacional. O impacto mais forte da reclassificação ocorreria em 2027 e 2028, antes da redução gradual do ICMS com a implementação do Imposto sobre Bens e Serviços (IBS). A diferença de carga entre os cenários com e sem faturamento separado do SCI deve cair progressivamente até desaparecer em 2033, quando o ICMS será extinto. Até lá, o choque tributário pode ser significativo, especialmente para os pequenos provedores.
Consequências para empresas e para o ambiente de negócios
Para organizações que dependem de conectividade estável e preços previsíveis, o fim da Norma 4 representa um fator de risco imediato. O aumento de custos pode ser repassado a contratos corporativos, pressionando orçamentos de TI e reduzindo a margem de negociação para empresas que dependem de múltiplos links ou de serviços especializados, como IP fixo, redundância ou banda garantida.
Além do impacto direto nos preços, há riscos indiretos apontados pelo estudo da Abrint: redução de investimentos em infraestrutura de fibra, backbone e redundância, aumento da concentração de mercado por venda de provedores menores e crescimento das disputas tributárias. Para empresas situadas em regiões atendidas por PPPs, como Manaus e o Polo Industrial, a diminuição do número de provedores pode reduzir a oferta de serviços personalizados e dificultar a obtenção de condições competitivas.
O estudo não apresenta estimativas específicas sobre queda de investimentos ou redução de infraestrutura, mas alerta para o potencial de retração do setor diante de margens comprimidas e aumento da insegurança regulatória. Em mercados regionais, onde a competição entre PPPs é o principal fator de inovação e atendimento customizado, a pressão tributária pode acelerar a consolidação e limitar opções para clientes corporativos e órgãos públicos.
O contraponto: o que ainda está em aberto e os argumentos divergentes
Nem todos os especialistas veem o fim da Norma 4 como uma sentença definitiva de aumento de preços ou de crise para os provedores. O próprio estudo da Abrint admite que a mudança regulatória, por si só, não determina o fim da possibilidade de prestação de SVA nem altera automaticamente a base tributária. O cenário mais crítico depende de interpretações fiscais mais restritivas, que ainda não são consenso nem no mercado nem na administração pública.
Além disso, a proporção de receitas segregadas entre SCM e SCI varia de provedor para provedor, e não existe uma média nacional consolidada. Isso significa que o impacto real pode ser menor (ou maior) do que o modelado, dependendo da estrutura de cada empresa e da resposta do mercado. O movimento de preços das grandes operadoras, por exemplo, é uma hipótese da modelagem, não um compromisso público dessas empresas.
Por fim, o avanço da reforma tributária pode mitigar parte do impacto ao longo do tempo, reduzindo o diferencial de carga até sua extinção em 2033. No entanto, o período de transição (2027-2032) segue como zona de risco, especialmente para prestadores de pequeno porte e para clientes empresariais que dependem de estabilidade e previsibilidade nos custos de conectividade.
O fim da Norma 4, caso acompanhado de uma interpretação fiscal restritiva, pode ser o divisor de águas para a sustentabilidade dos pequenos provedores e para a dinâmica competitiva do mercado de banda larga, especialmente em regiões como Manaus. Para empresas que dependem de conectividade robusta e disponibilidade garantida, o cenário reforça a necessidade de avaliar não só preço, mas também a resiliência e a capacidade de entrega dos provedores locais diante de um ambiente tributário mais hostil e incerto.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Choque tributário não espera a rede estabilizar. Se a pressão fiscal encarece a banda larga e ameaça a estabilidade dos provedores na sua região, o IP Premium Dedicado garante conexão empresarial de fibra dedicada, SLA em contrato e IP fixo para operações críticas. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
