

Informativo · análise
Data centers na América Latina: crescimento acelerado desafia escala, conectividade e soberania digital
A região dobra sua capacidade em ritmo inédito, mas enfrenta desafios de escala, infraestrutura e políticas públicas. Para empresas e governos, a localização e o controle dos dados tornam-se estratégicos.
O setor de data centers na América Latina vive um momento de transformação sem precedentes. Segundo análise publicada pelo Tele.Síntese, a região absorveu 328 megawatts (MW) de nova demanda apenas no primeiro trimestre de 2026, quase o dobro do total registrado em todo o ano anterior. Esse salto representa uma mudança de patamar e não um simples crescimento gradual, impulsionando discussões sobre o papel estratégico dos data centers para empresas, governos e a infraestrutura digital regional.
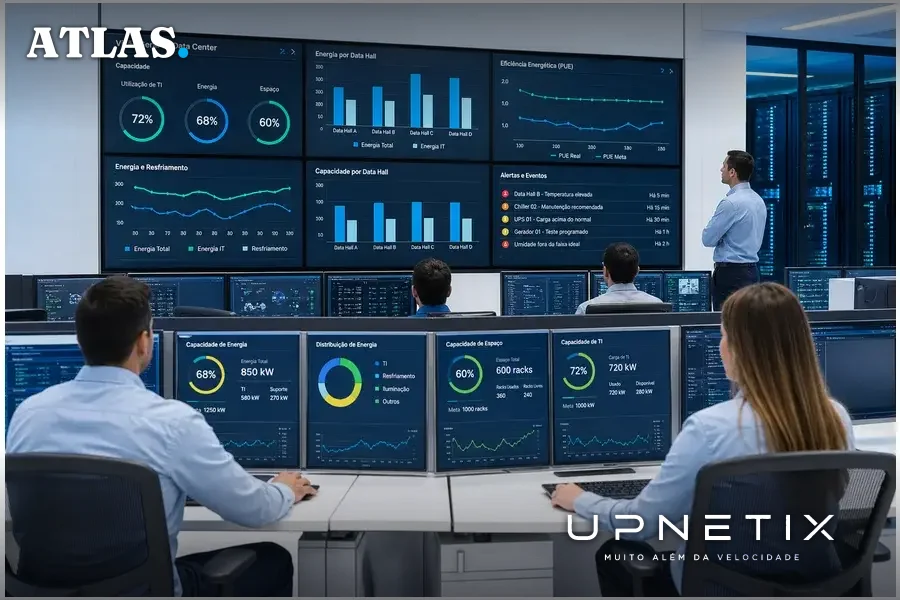
Salto de capacidade e o papel do Brasil
O Brasil lidera o movimento latino-americano, tendo ultrapassado a marca de 1 gigawatt (GW) de capacidade de TI comissionada, com destaque para os polos de São Paulo e Fortaleza. De acordo com o Tele.Síntese, São Paulo sozinho concentra cerca de 40% da capacidade regional, com 536,7 MW de inventário. Outros polos relevantes incluem Querétaro, Santiago e Bogotá, que juntos totalizam 1.045 MW, um avanço de 41,3% em doze meses. O investimento no setor cresceu 42% ao ano entre 2022 e 2025, evidenciando o apetite do mercado.
Apesar desse avanço, a América Latina ainda opera sobre uma base relativamente pequena quando comparada aos Estados Unidos, que fecharam 2025 com pouco mais de 50 GW de capacidade em operação, segundo dados da FERC (Federal Energy Regulatory Commission). O crescimento anual americano desde 2020 é de 24%. Projeções da Structure Research apontam que o mercado global de colocation deve saltar de 63,8 GW em 2026 para 213,1 GW em 2031, com a América Latina respondendo por apenas 2% desse acréscimo anual.
Energia limpa e conectividade: vantagens e limitações
Uma das cartas mais fortes da América do Sul é a matriz energética predominantemente limpa, abundante e, em alguns locais, de baixo custo. Esse diferencial atrai operadores globais, especialmente diante das restrições políticas e energéticas nos Estados Unidos, onde há moratórias municipais para novos data centers hyperscale e gargalos na geração elétrica. No entanto, como destaca o Tele.Síntese, energia sozinha não garante a consolidação de um ecossistema hyperscale. São necessários outros elementos: escala competitiva, estabilidade política e jurídica, conectividade resiliente (especialmente próxima de rotas internacionais) e capital intensivo.
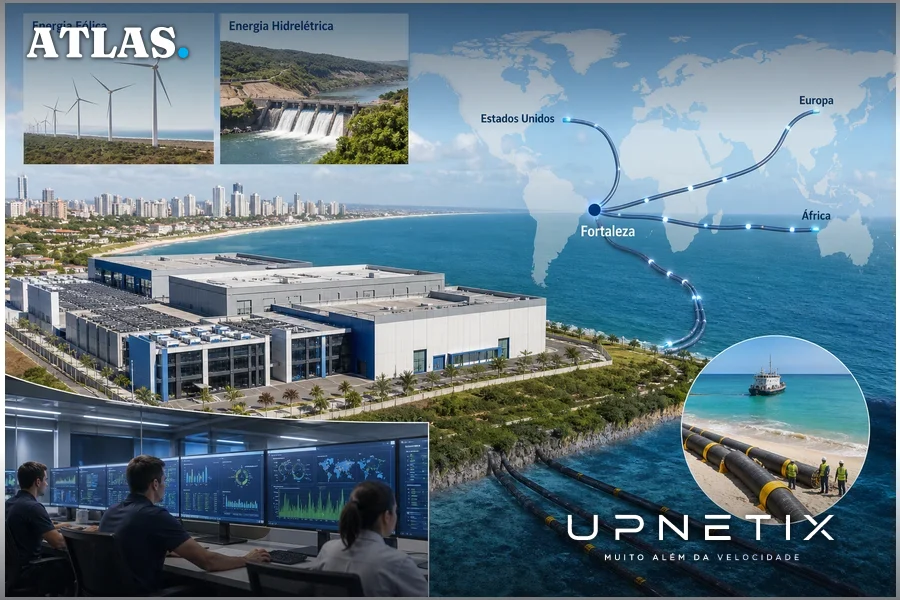
Fortaleza exemplifica a convergência desses fatores. A cidade saltou para o top cinco regional ao receber um grande operador global que ancorou 200 MW no complexo do Pecém. A infraestrutura local é favorecida por 18 cabos submarinos, proximidade com Estados Unidos, Europa e África, além de uma rede de energia renovável que combina hidrelétrica e eólica.
Distância entre anúncio e capacidade efetiva
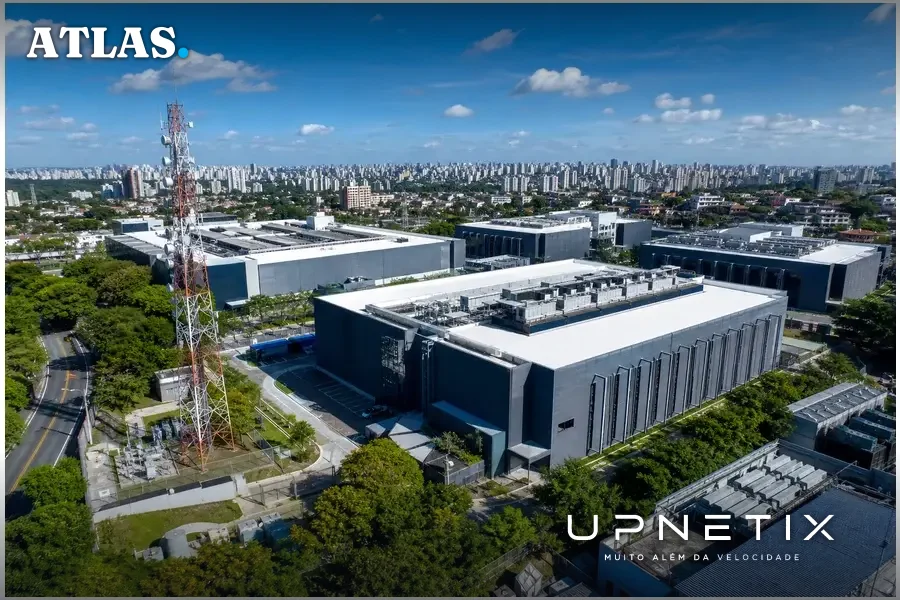
O entusiasmo do setor é acompanhado por uma onda de anúncios de projetos de grande escala, frequentemente distantes das rotas tradicionais dos hyperscalers. No entanto, como alerta o Tele.Síntese, há uma diferença significativa entre a capacidade anunciada e a efetivamente energizada. Exemplos incluem um campus no Sul do Brasil projetado para 4,75 GW, mas que inicia com apenas 54 MW em desenvolvimento, e outro no Rio de Janeiro com planos de 1,5 GW na primeira fase, mas com apenas 80 MW em obra.
Essa defasagem se explica por filas de conexão, complexidade no licenciamento e desafios de estruturação financeira. O pipeline planejado para a região soma cerca de 4 GW, metade concentrada entre São Paulo e Campinas. Para efeito de comparação, se o Brasil repatriasse toda a carga de nuvem atualmente hospedada no exterior, a demanda total seria de aproximadamente 2,4 GW, o dobro do que já foi construído no país.
Descentralização, inferência de IA e soberania digital
Além do jogo dos hyperscalers, ganha destaque uma demanda por data centers menores, abaixo de 5 MW, distribuídos por toda a região. Dois vetores impulsionam esse movimento. O primeiro é a descentralização do processamento, intensificada pelo crescimento das cargas de inferência de inteligência artificial (IA). A necessidade de respostas rápidas torna a proximidade do processamento ao usuário final um diferencial competitivo, já que cada milissegundo de latência impacta a experiência e a eficiência de aplicações críticas.
Projeções da Structure Research, citadas pelo Tele.Síntese, indicam que a capacidade dedicada à inferência de IA deve crescer 63% ao ano até 2031, enquanto a inferência corporativa pode avançar 75% ao ano, ambos acima do crescimento de 51% do treinamento de IA. Enquanto o treinamento se concentra em poucos campi de grande escala, a inferência exige capilaridade, pois atende diretamente cidadãos e clientes.
O segundo vetor é a soberania digital. A preocupação com a independência sobre dados críticos passou a integrar agendas de governo, com vários países e territórios da América Latina e Caribe estruturando programas nacionais e regionais de infraestrutura digital soberana. O tema ganhou relevância orçamentária e legal, sendo discutido inclusive na Organização dos Estados Americanos.
Implicações para empresas e setor público: decisões estratégicas em conectividade e localização
Para empresas e gestores públicos, o cenário apresentado pelo Tele.Síntese revela que a decisão sobre onde hospedar dados e aplicações vai além do custo ou da capacidade bruta. A proximidade dos data centers, a resiliência da conectividade e o controle sobre a jurisdição dos dados tornam-se fatores críticos. A descentralização do processamento, impulsionada pela IA e pela necessidade de latência mínima, exige que organizações avaliem a localização dos seus ativos digitais com mais rigor.
Além disso, o contexto de soberania digital impõe desafios regulatórios e operacionais. Organizações que dependem de dados sensíveis ou que operam sob marcos regulatórios restritos precisam considerar não apenas a infraestrutura tecnológica, mas também a aderência a políticas nacionais de proteção de dados e continuidade operacional. Isso é especialmente relevante para setores como governo, finanças, saúde e indústria, onde a exposição a riscos geopolíticos ou interrupções de conectividade pode comprometer operações críticas.
No caso de cidades como Manaus, que buscam se posicionar como polos industriais e logísticos, a disponibilidade de conectividade de alta performance e a proximidade de data centers regionais podem ser diferenciais para atrair investimentos e garantir a competitividade das empresas locais.
O que ainda está em aberto e próximos passos
Apesar do crescimento acelerado, a América Latina ainda enfrenta limitações estruturais. A distância entre anúncios e capacidade energizada revela a necessidade de avanços em licenciamento, integração de redes e modelos de financiamento. A dependência de regimes tributários específicos, como o de Zona de Processamento de Exportação no Pecém, destaca o papel das políticas públicas na viabilização de projetos de grande porte.
Para empresas e governos, a lição central é que a infraestrutura digital não se constrói apenas com energia ou anúncios de capacidade. A escolha de parceiros de conectividade, a avaliação de rotas redundantes e a aderência a normas de soberania digital são fatores que podem definir o sucesso ou o fracasso de estratégias de transformação digital na região.
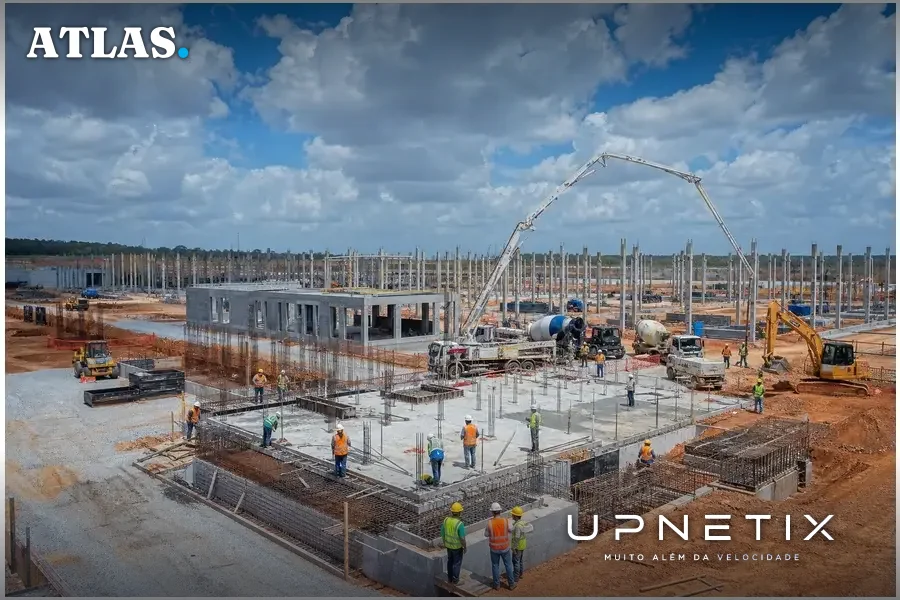
Em síntese, o avanço dos data centers na América Latina abre oportunidades inéditas, mas exige decisões informadas sobre conectividade, localização e controle de dados. A próxima década será marcada não apenas pelo crescimento em megawatts, mas pela capacidade das organizações de navegar entre escala global e necessidades locais, equilibrando eficiência, segurança e soberania.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
A latência do seu negócio depende de onde estão seus dados. Se a localização do data center impacta a velocidade e a segurança das suas operações, o IP Premium Dedicado da Upnetix entrega conectividade empresarial de fibra dedicada, com IP fixo e suporte local em Manaus. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
