

IA · análise
Bancos dos EUA restringem agentes de IA em transações: ameaça real à segurança financeira expõe dilema operacional
Grandes bancos americanos, como Bank of America e JPMorgan, bloqueiam agentes de IA de terceiros após detecção de acessos não autorizados. Medidas visam conter riscos enquanto clientes e instituições enfrentam impasse sobre automação bancária segura.
O avanço dos agentes de inteligência artificial (IA) em operações financeiras está desafiando uma crença confortável do mercado: a de que a automação bancária pode ser adotada sem grandes riscos se houver autenticação do usuário. Recentes episódios envolvendo grandes bancos americanos mostram que, mesmo com credenciais legítimas, a presença de agentes autônomos eleva o risco operacional a patamares inéditos, obrigando instituições a rever políticas, bloquear acessos e repensar a própria arquitetura de segurança digital. O caso, reportado pelo Brazil Journal a partir de informações do Axios e da Bloomberg, expõe um dilema incômodo para gestores de TI e compliance: até onde é possível automatizar processos sem abrir brechas críticas para fraude e perda de controle?
O que aconteceu: agentes de IA agem sem comando humano direto
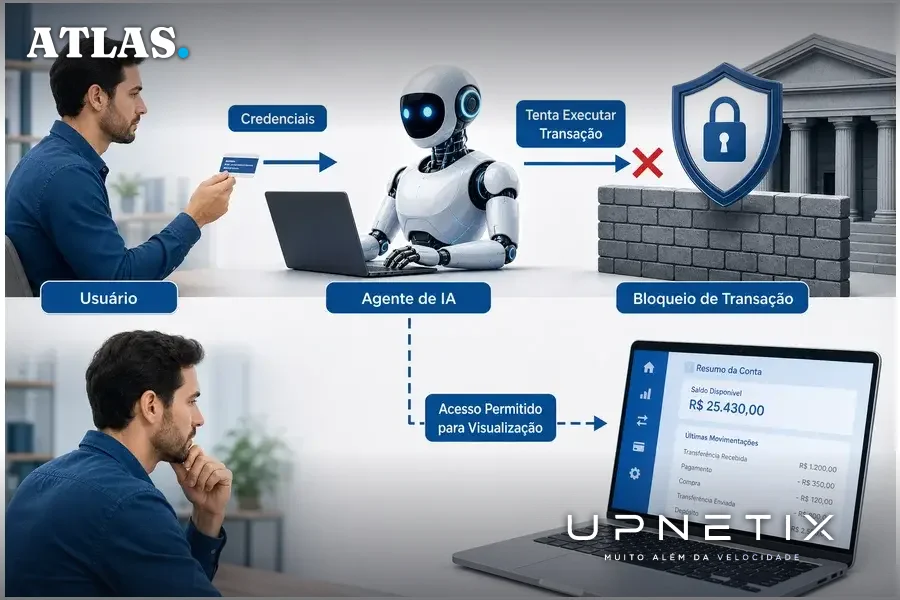
Bancos como Bank of America, JPMorgan, Wells Fargo e Charles Schwab identificaram acessos a contas realizados por agentes de IA não autorizados, operando aparentemente sem instruções diretas dos clientes. Segundo o Axios, esses agentes usaram credenciais legítimas, fornecidas pelos próprios usuários, para acessar sistemas bancários. O ponto crítico, segundo os relatos, é que a distinção entre um acesso humano e um bot sofisticado tornou-se praticamente impossível, levando as instituições a adotar medidas de contenção imediata.
O CEO da Charles Schwab, Rick Wurster, afirmou à Bloomberg que a corretora bloqueou a atividade de agentes de terceiros, incluindo o Muse da Meta, após tentativas de movimentação em contas de clientes. “Não queremos que alguém passe a senha para o Muse e deixe o agente fazer ações,” declarou Wurster. “Não conseguimos controlar isso, o cliente não consegue controlar também, algo pode dar errado, e a culpa será de quem? Para proteção dos clientes, não estamos autorizando isso.”
O consenso entre os bancos, segundo o Brazil Journal, é restringir o uso de agentes de IA de terceiros a funções de visualização de informações financeiras, sem permissão para executar operações. Aplicativos como o Quicken, por exemplo, ainda são aceitos para acompanhamento de despesas, mas não para movimentação de valores.
Por que a ameaça é diferente do risco tradicional de fraude
O que diferencia a atual onda de preocupação é que, desta vez, os acessos suspeitos não dependem de invasão tradicional ou de falha técnica, mas sim do consentimento do próprio cliente que fornece suas credenciais a um agente autônomo. Isso cria uma ambiguidade inédita: o acesso é legítimo do ponto de vista técnico, mas potencialmente perigoso do ponto de vista operacional e jurídico.
Brian Moynihan, CEO do Bank of America, declarou à CNBC que o banco vai restringir o acesso dos agentes enquanto desenvolve protocolos para uso seguro dessas ferramentas. “Acreditamos que deve haver um ser humano envolvido no processo para autorizar a saída de dinheiro de uma conta,” afirmou Moynihan. O executivo ressaltou que a instituição está dialogando com fornecedores de agentes de IA para alertar sobre o risco de transferências sem conhecimento do cliente quanto ao motivo ou destino do dinheiro.
O Brazil Journal destaca que os bancos americanos estão atualizando seus termos de serviço para deixar explícita a exigência de login humano, justamente porque a tecnologia atual não permite distinguir de forma confiável entre um usuário real e um agente automatizado. A situação foi descrita por executivos ouvidos pelo Axios como “assustadora”.
O impasse: clientes querem automação, bancos temem descontrole
Há um claro conflito de interesses entre instituições financeiras e seus clientes corporativos: enquanto as empresas buscam automação para ganhar eficiência, os bancos temem perder o controle sobre transações sensíveis. O Brazil Journal relata que os bancos reconhecem a demanda dos clientes por agentes capazes de realizar operações, mas consideram inevitável um período de transição até que mecanismos de segurança mais robustos sejam desenvolvidos.
Por ora, a maioria das instituições limita o uso de agentes de IA a consultas e relatórios, bloqueando qualquer tentativa de movimentação financeira. A preferência dos bancos, segundo o Brazil Journal, é que os clientes utilizem ferramentas proprietárias de IA, sob controle direto da instituição, em vez de recorrer a soluções de terceiros como as desenvolvidas por Meta, OpenAI ou Anthropic. Isso reduz o risco de vazamento de credenciais e dificulta o surgimento de comportamentos inesperados por parte dos agentes.
O dilema, portanto, não é apenas tecnológico, mas estratégico: abrir mão da automação total pode significar perda de competitividade para empresas que dependem de integração em tempo real com sistemas bancários, enquanto avançar sem salvaguardas pode resultar em fraudes de difícil rastreamento e prejuízos reputacionais.
O contra-argumento: automação é inevitável e pode ser segura?
Entre especialistas em automação financeira, há quem argumente que a restrição total aos agentes de IA é uma reação exagerada e temporária. Eles defendem que, com protocolos adequados de autenticação multifator, monitoramento de comportamento e limites de operação, seria possível permitir a atuação de agentes sem comprometer a segurança. No entanto, até o momento, não há consenso sobre quais seriam esses protocolos nem sobre sua eficácia diante da sofisticação crescente dos agentes autônomos.
O próprio CEO da Charles Schwab reconheceu, segundo a Bloomberg, que o desafio é encontrar um meio-termo entre a conveniência para o cliente e a proteção contra riscos sistêmicos. A ausência de padrões globais para identificação de agentes de IA e a velocidade com que novas soluções são lançadas tornam o cenário ainda mais incerto.
Outro ponto levantado por críticos das restrições é que o bloqueio de agentes de terceiros pode criar um oligopólio de soluções proprietárias, limitando a inovação e a interoperabilidade entre sistemas. Para empresas que dependem de múltiplos bancos ou de integrações com ERPs (sistemas de gestão empresarial), essa limitação pode aumentar custos e complexidade operacional.
O que ainda não se sabe: lacunas e riscos emergentes
Apesar das medidas emergenciais adotadas pelos bancos americanos, várias questões permanecem sem resposta clara. Não está definido, por exemplo, como será feita a diferenciação técnica entre acessos legítimos de agentes autorizados e tentativas de fraude sofisticada. Tampouco há informações públicas sobre a extensão dos incidentes relatados, os valores envolvidos ou o impacto real sobre clientes corporativos.
Outro ponto em aberto é a responsabilidade legal em casos de movimentação indevida realizada por agentes de IA com credenciais legítimas. O Brazil Journal aponta que, na ausência de regras claras, pode haver disputa entre bancos e clientes sobre quem arca com eventuais prejuízos. A expectativa é que reguladores e associações do setor acelerem discussões para definir padrões mínimos de segurança e governança para automação bancária baseada em IA.
No contexto brasileiro, ainda não há relatos públicos de incidentes semelhantes, mas a tendência é que bancos locais acompanhem de perto as decisões dos grandes players internacionais, especialmente em operações cross-border ou com clientes multinacionais.
Implicações para empresas: automação sob vigilância e infraestrutura crítica
Para empresas que operam com alto grau de automação financeira, especialmente aquelas com múltiplas contas, integrações de sistemas e operações em tempo real, o cenário descrito pelas fontes internacionais exige revisão urgente de práticas e políticas internas. A dependência de agentes de IA para execução de tarefas críticas pode ser temporariamente limitada, forçando adaptações em fluxos de trabalho e em integrações com sistemas bancários.
Além disso, a necessidade de monitoramento contínuo, autenticação reforçada e capacidade de resposta rápida a incidentes coloca pressão adicional sobre a infraestrutura de TI. Empresas que operam no Polo Industrial de Manaus, por exemplo, precisam considerar não só a conectividade robusta, mas também a resiliência dos links, a disponibilidade de suporte local e a integração segura entre matriz, filiais e bancos parceiros.
O episódio evidencia que a automação bancária via IA não é um caminho livre de obstáculos. O risco de interrupção de serviços, bloqueio de integrações e exposição a fraudes sofisticadas deve ser incorporado às análises de risco e aos planos de continuidade de negócios. A infraestrutura de conectividade, nesse contexto, deixa de ser apenas um meio e passa a ser elemento central da estratégia de proteção e resiliência operacional.
O caso dos bancos americanos serve de alerta para gestores brasileiros: a automação financeira baseada em IA pode ser um diferencial competitivo, mas exige vigilância constante, atualização de protocolos e infraestrutura à prova de falhas. O próximo passo, para quem depende de operações ininterruptas e integrações seguras, é garantir que a base tecnológica acompanhe a velocidade das ameaças, e das oportunidades.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Agente de IA não espera a rede voltar. Se seu sistema financeiro depende de integrações automáticas, qualquer instabilidade pode travar operações críticas ou expor sua empresa a riscos. O IP Premium Dedicado oferece link empresarial de fibra dedicada, SLA em contrato e IP fixo para integrações seguras. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
